El Hábito de Pago de Tarjetas de Crédito Más Perjudicial: El 41% lo Practica
Acumular saldo en una tarjeta de crédito es una de las formas más rápidas de quedar atrapado en deudas, y un hábito de pago común puede dificultar enormemente la salida de esta situación. Según una encuesta de LendingTree realizada a más de 1,500 titulares de tarjetas, más de 4
Acumular saldo en una tarjeta de crédito es una de las formas más rápidas de quedar atrapado en deudas, y un hábito de pago común puede dificultar enormemente la salida de esta situación.
Según una encuesta de LendingTree realizada a más de 1,500 titulares de tarjetas, más de 4 de cada 10 usuarios en Estados Unidos afirma pagar regularmente solo el monto mínimo en al menos una de sus tarjetas. Esta cifra aumenta al 58% entre los titulares de tarjetas de la Generación Z, de entre 18 y 29 años.
Si bien pagar el mínimo evita las penalizaciones por incumplimiento de pago, una gran parte de este pago puede destinarse a intereses en lugar de reducir el saldo adeudado. Esto puede prolongar el pago de la deuda durante años y aumentar el costo total en miles de dólares. LendingTree describe el pago mínimo como "uno de los peores hábitos que puedes adquirir con tu tarjeta de crédito".
Corinna Rose, planificadora financiera certificada en Bell Investment Advisors, señala que "el pago mínimo no es una estrategia para saldar deudas, es una estrategia para mantenerlas activas". "Pagar solo el mínimo mantiene la cuenta en buen estado, pero a menudo hace muy poco para reducir significativamente el saldo".
A continuación, se detalla por qué pagar solo el mínimo puede ser tan costoso y qué alternativas se recomiendan.
¿Por qué el pago mínimo no es suficiente?
Es fácil caer en la rutina de pagar solo la cantidad mínima cada mes. Sin embargo, si tienes deudas de cientos o miles de dólares en tu tarjeta de crédito, necesitarás pagar más para ver un progreso real en la liquidación de lo que debes.
El saldo promedio de tarjetas de crédito entre los titulares con deudas en EE. UU. es de $7,756, con una tasa de interés anual (APR) promedio del 20.94%, según LendingTree. Con estos números, y asumiendo que no hay cargos adicionales, liquidar la deuda pagando solo el mínimo podría llevar casi 27 años y costar alrededor de $13,000 solo en intereses, según la calculadora de tarjetas de crédito de Bankrate.
Rose explica: "Una gran idea errónea es que pagar el mínimo significa que estás logrando un progreso significativo. En realidad, a menudo solo estás 'nadando contra la corriente' mientras los intereses hacen el trabajo pesado en la dirección equivocada".
Nathan Sebesta, CFP y propietario de Access Wealth Strategies, añade que no es necesario esperar al cierre del estado de cuenta o a la fecha de vencimiento para empezar a reducir el saldo. Los intereses de las tarjetas de crédito suelen calcularse diariamente, por lo que para los titulares con deudas, pagar antes puede ayudar a reducir los costos de interés.
"Puedes realizar pagos en cualquier momento", dice Sebesta. "Si utilizas una tarjeta de crédito para obtener recompensas o por conveniencia, no hay nada de malo en reducir el saldo varias veces al mes y llevarlo a cero con la mayor frecuencia posible".
Intenta liquidar tu saldo cada mes
Lo ideal es evitar acumular saldo en tu tarjeta de crédito de un mes a otro, recomienda Sebesta.
"En última instancia, el objetivo debe ser utilizar la tarjeta de crédito como una herramienta de pago, no como una forma de gastar dinero que no tienes", afirma.
Mantener un saldo mes tras mes también puede dificultar el seguimiento de tus gastos reales, según Rose, ya que parte de cada cheque ya está comprometido con compras realizadas en meses anteriores.
Ser consistentemente incapaz de pagar tu saldo completo es "una luz de advertencia en el tablero", según Rose. "No significa que el titular de la tarjeta haya fracasado, pero sí indica que es hora de examinar más de cerca los hábitos de gasto, crear un presupuesto realista o, potencialmente, tomar un descanso temporal de las tarjetas de crédito".
Una regla que Rose aplica con sus clientes es: "No uses el ingreso de mañana para pagar el gasto de ayer".
Tampoco te saltes el pago mínimo
Un pago de tarjeta de crédito se considera atrasado si no pagas al menos el monto mínimo indicado antes de la fecha de vencimiento. Tu emisor puede cobrarte una tarifa por demora, pero los pagos generalmente no se informan a las agencias de crédito hasta que tienen al menos 30 días de vencimiento, según Credit One Bank.
Después de 30 días, las consecuencias pueden volverse más graves. Un pago atrasado de 30 días puede ser reportado a las agencias de crédito, lo que podría disminuir tu puntaje crediticio y hacer que futuros préstamos sean más caros, explica Sebesta. Para alguien con un crédito excelente, un solo pago atrasado de 30 días podría reducir su puntaje crediticio entre 60 y 80 puntos, según Experian.
Un pago omitido que se informa a las agencias de crédito puede permanecer en tu informe crediticio hasta por siete años, aunque su impacto en tu puntaje crediticio generalmente disminuye con el tiempo. Si una cuenta permanece vencida durante varios meses, eventualmente podría ser cerrada y causar un daño adicional a tu crédito.
Si has omitido un pago, Sebesta recomienda pagarlo de inmediato y contactar al emisor de la tarjeta. Si no ha alcanzado los 30 días de atraso, es posible que puedas evitar que se informe a las agencias de crédito y que la tarifa por demora sea eximida.
Para evitar omitir un pago en primer lugar, Rose recomienda activar el pago automático en la configuración de tu cuenta en línea o aplicación de tu tarjeta de crédito.
"No confíes en la memoria cuando la tecnología puede hacer el trabajo", dice Rose. "Una configuración de pago automático puede ahorrarte años de dolores de cabeza crediticios".
Novedades — MMA
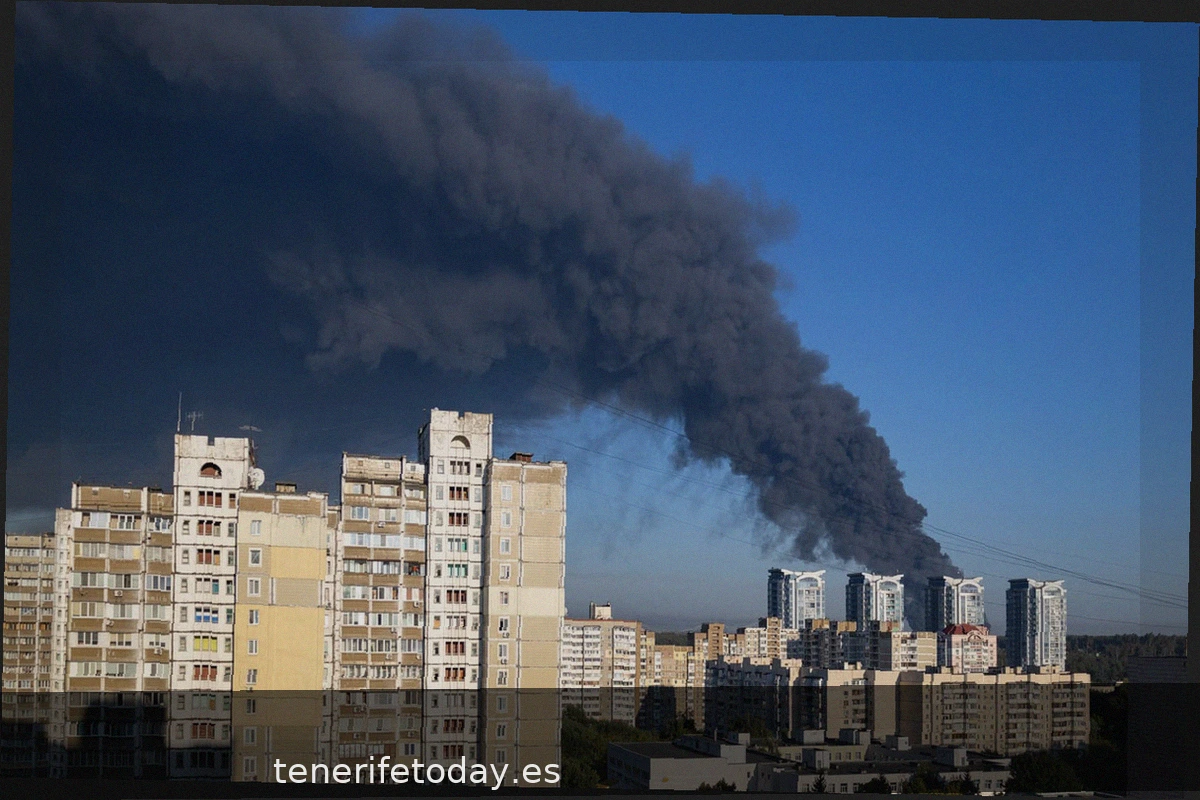
Rusia prepara "ataques masivos" contra la infraestructura energética de Ucrania
El Ministerio de Defensa de Rusia ha anunciado planes para llevar a cabo "ataques masivos" contra la infraestructura energética de Ucrania. Esta decisión se presenta como una represalia a los continuos bombardeos ucranianos contra instalaciones energéticas y de infraestructura civil r
Las parejas más felices no discuten por esto: La clave está en la mentalidad comunitaria, no en la de intercambio.
Como psicólogo especializado en el estudio de las relaciones de pareja, he observado que lo que más daña un vínculo no son los problemas de dinero o intimidad, como muchos suponen. Si bien estos temas surgen con frecuencia en las investigaciones sobre conflictos, el verdadero deton
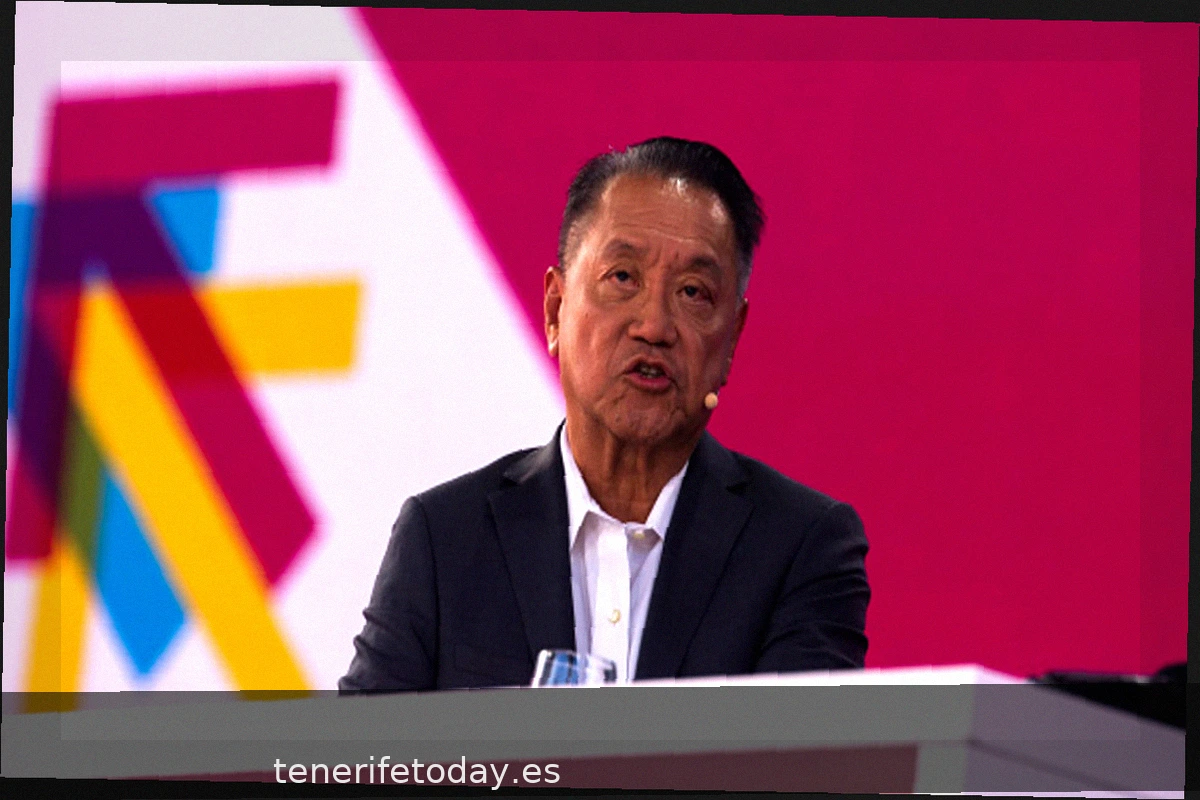
Los 3 grandes temas a seguir en la bolsa la próxima semana
```html Los 3 grandes temas a seguir en la bolsa la próxima semana A medida que un fabricante de chips de IA sale del foco de las ganancias, otro ingresa esta semana. El panorama cambiante de la ciberseguridad y el mercado laboral también estarán en el punto de mira. Aquí hay un anál
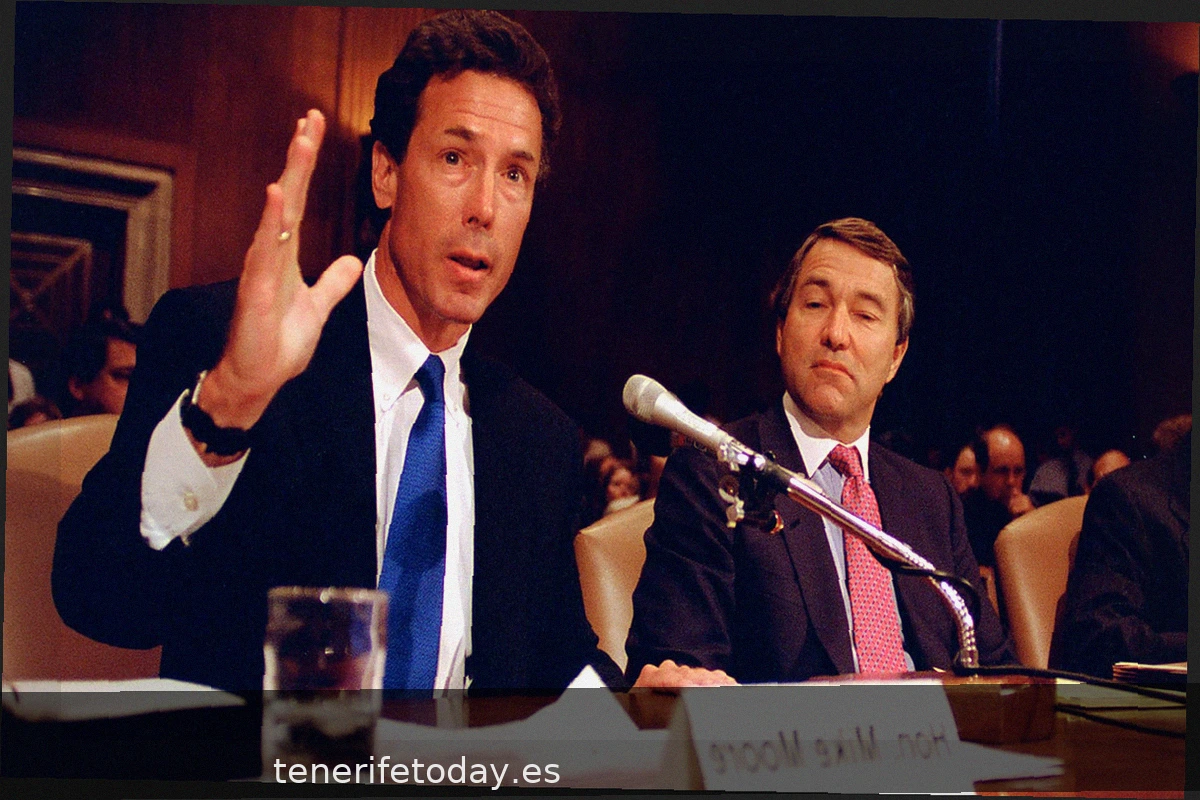
¿Funcionará la estrategia contra Big Tobacco contra Meta y las redes sociales?
Mike Moore, una figura central en la negociación del acuerdo multimillonario contra la industria del tabaco en 1998, ve un paralelismo con la situación actual de Meta y sus competidores en redes sociales como TikTok y YouTube de Google. Moore, quien fue fiscal general de Misisipi y lid
Los beneficios de "elige tu propia aventura": Por qué los minoristas manejan los reembolsos de aranceles de manera diferente
Los reembolsos de aranceles han enturbiado los informes de ganancias de los minoristas en las últimas semanas, ya que Wall Street lucha por desentrañar la confusión. La mayoría de los principales minoristas solicitaron reembolsos después de que la Corte Suprema dictaminara
Analistas de Wall Street Sugieren 3 Acciones de Dividendos para Ingresos Constantes
Los datos de inflación, los informes de ganancias y las tensiones en Oriente Medio han estado influyendo en el mercado. En este entorno volátil, los inversores que buscan ingresos pueden fortalecer sus carteras añadiendo acciones que pagan dividendos. Las recomendaciones de los